电脑桌面
添加易通论缘成稿毕设投稿到电脑桌面
安装后可以在桌面快捷访问

26年WP法学 平台经济背景下我国外卖行业税收征管法律问题研究1.6-AI3.28_1(20338字).docx

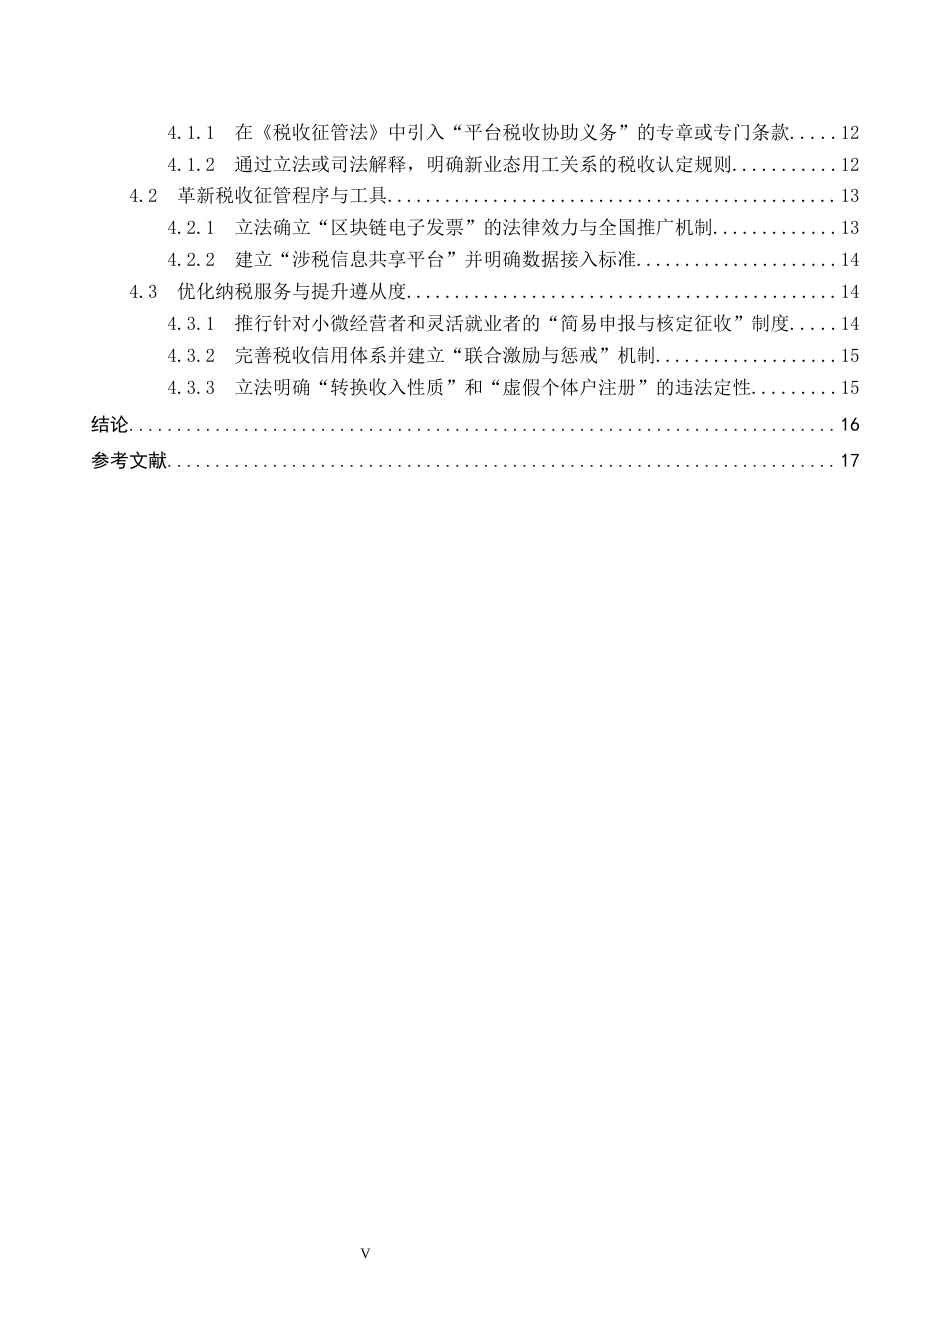
26年WP法学 平台经济背景下我国外卖行业税收征管法律问题研究1.6-AI3.28_1(20338字).docx_第1页
1/27
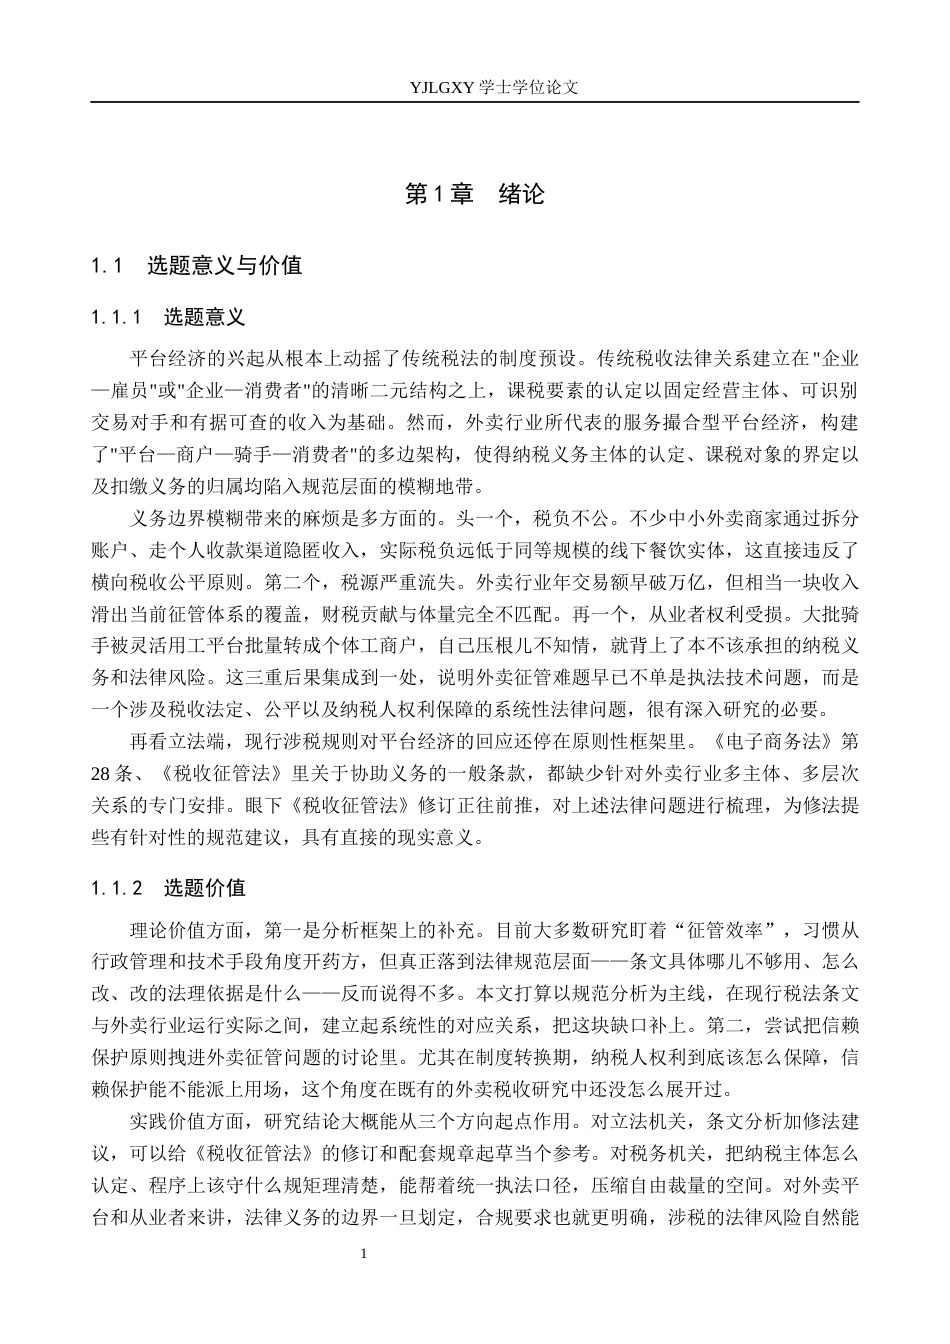
26年WP法学 平台经济背景下我国外卖行业税收征管法律问题研究1.6-AI3.28_1(20338字).docx_第2页
2/27
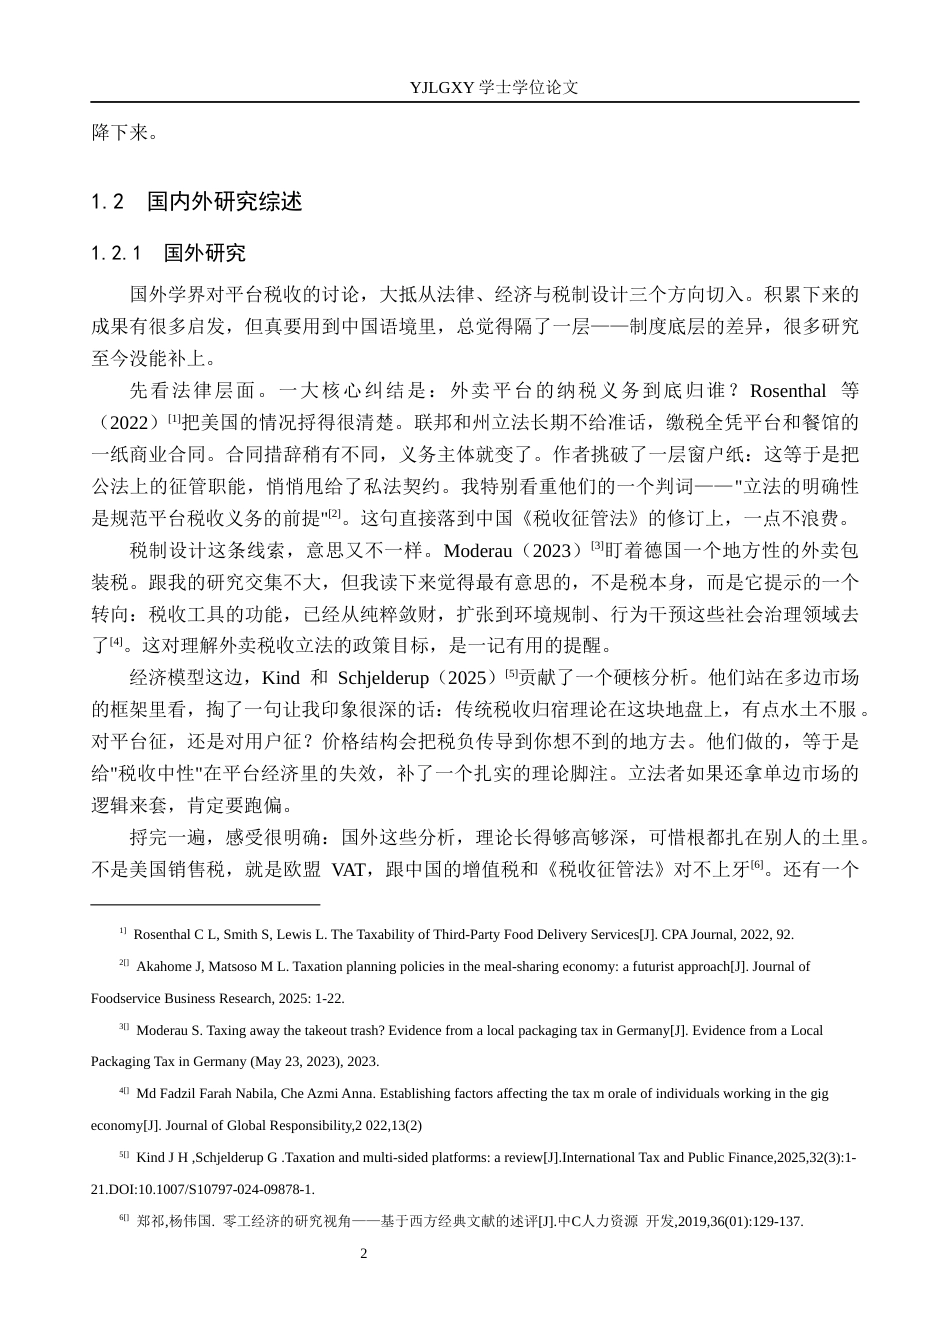
26年WP法学 平台经济背景下我国外卖行业税收征管法律问题研究1.6-AI3.28_1(20338字).docx_第3页
3/27
26年WP法学 平台经济背景下我国外卖行业税收征管法律问题研究1.6-AI3.28_1(20338字).docx_第4页
4/27
26年WP法学 平台经济背景下我国外卖行业税收征管法律问题研究1.6-AI3.28_1(20338字).docx_第5页
5/27
26年WP法学 平台经济背景下我国外卖行业税收征管法律问题研究1.6-AI3.28_1(20338字).docx_第6页
6/27
26年WP法学 平台经济背景下我国外卖行业税收征管法律问题研究1.6-AI3.28_1(20338字).docx_第7页
7/27
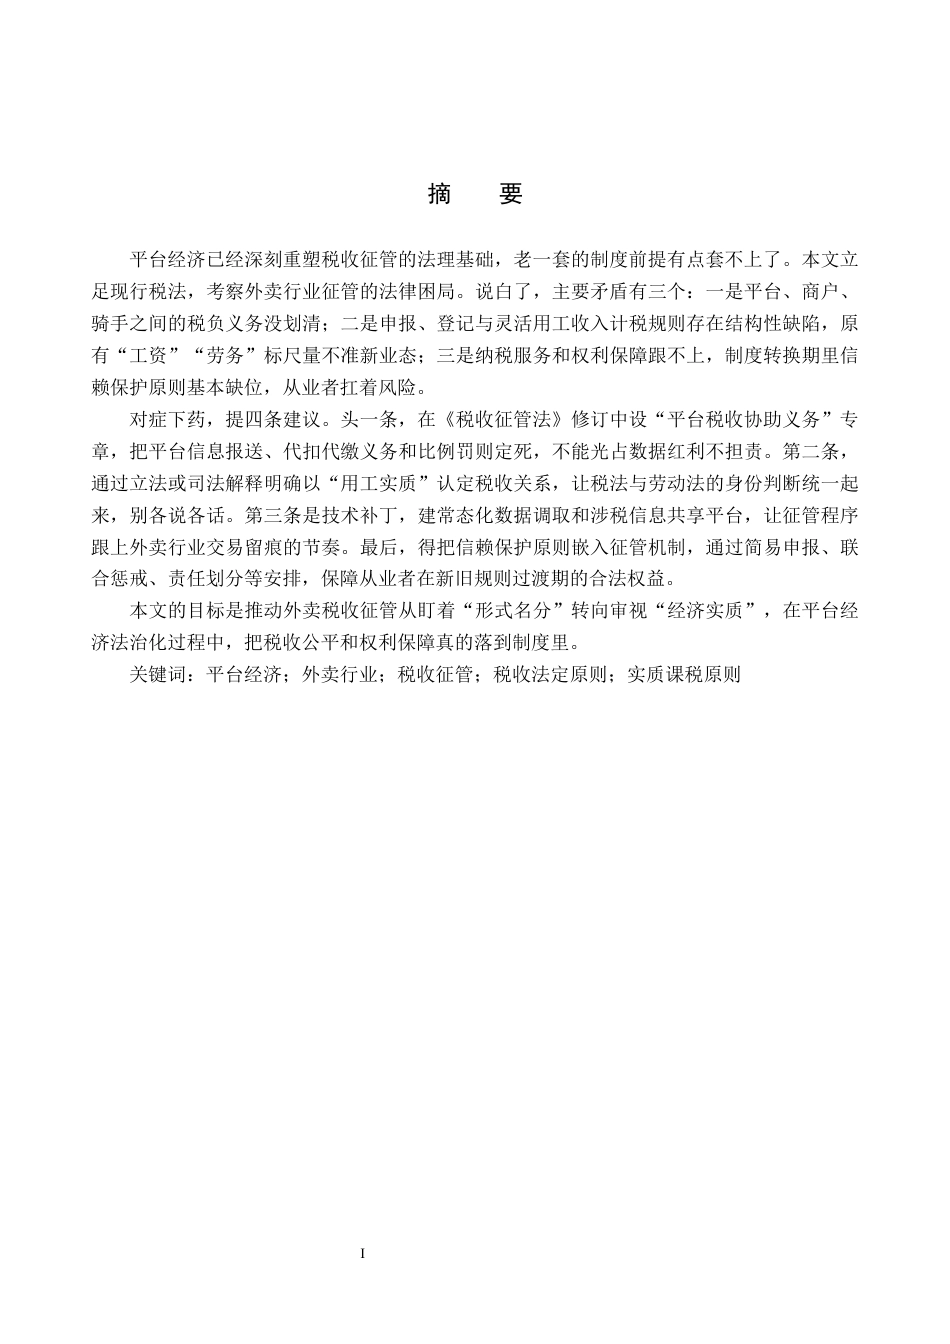
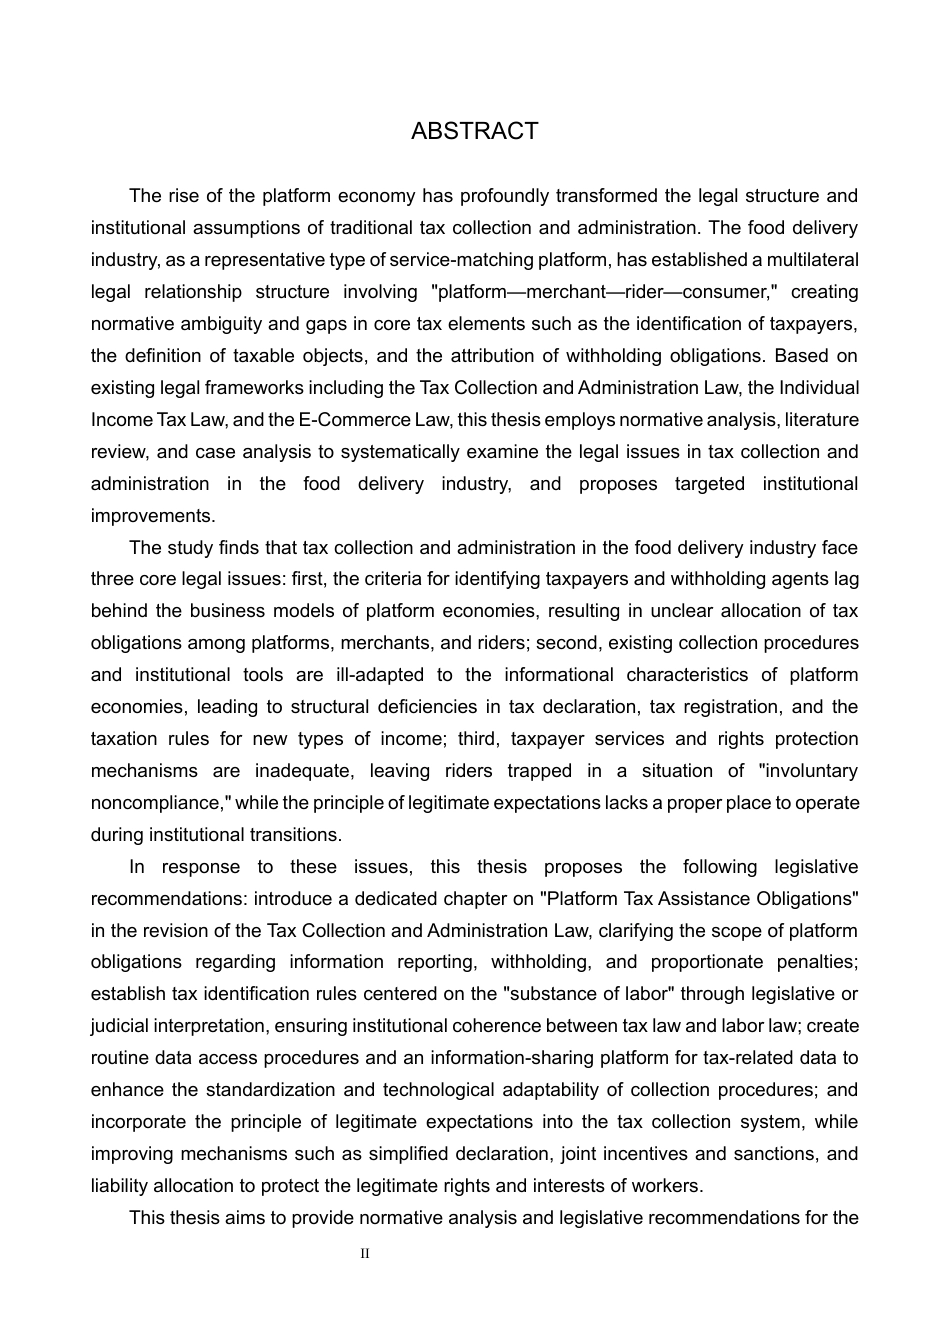
I摘 要平台经济已经深刻重塑税收征管的法理基础,老一套的制度前提有点套不上了。本文立足现行税法,考察外卖行业征管的法律困局。说白了,主要矛盾有三个:一是平台、商户、骑手之间的税负义务没划清;二是申报、登记与灵活用工收入计税规则存在结构性缺陷,原有“工资”“劳务”标尺量不准新业态;三是纳税服务和权利保障跟不上,制度转换期里信赖保护原则基本缺位,从业者扛着风险。对症下药,提四条建议。头一条,在《税收征管法》修订中设“平台税收协助义务”专章,把平台信息报送、代扣代缴义务和比例罚则定死,不能光占数据红利不担责。第二条,通过立法或司法...

1、当您付费下载文档后,您只拥有了使用权限,并不意味着购买了版权,文档只能用于自身使用.。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,付费前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

碎片内容

26年WP法学 平台经济背景下我国外卖行业税收征管法律问题研究1.6-AI3.28_1(20338字).docx

您可能关注的文档

发表评论取消回复

  
确认删除?
qq
  • 联系点击这里给我发消息
搜索教程
联系客服
  • 联系客服
回到顶部