电脑桌面
添加易通论缘成稿毕设投稿到电脑桌面
安装后可以在桌面快捷访问

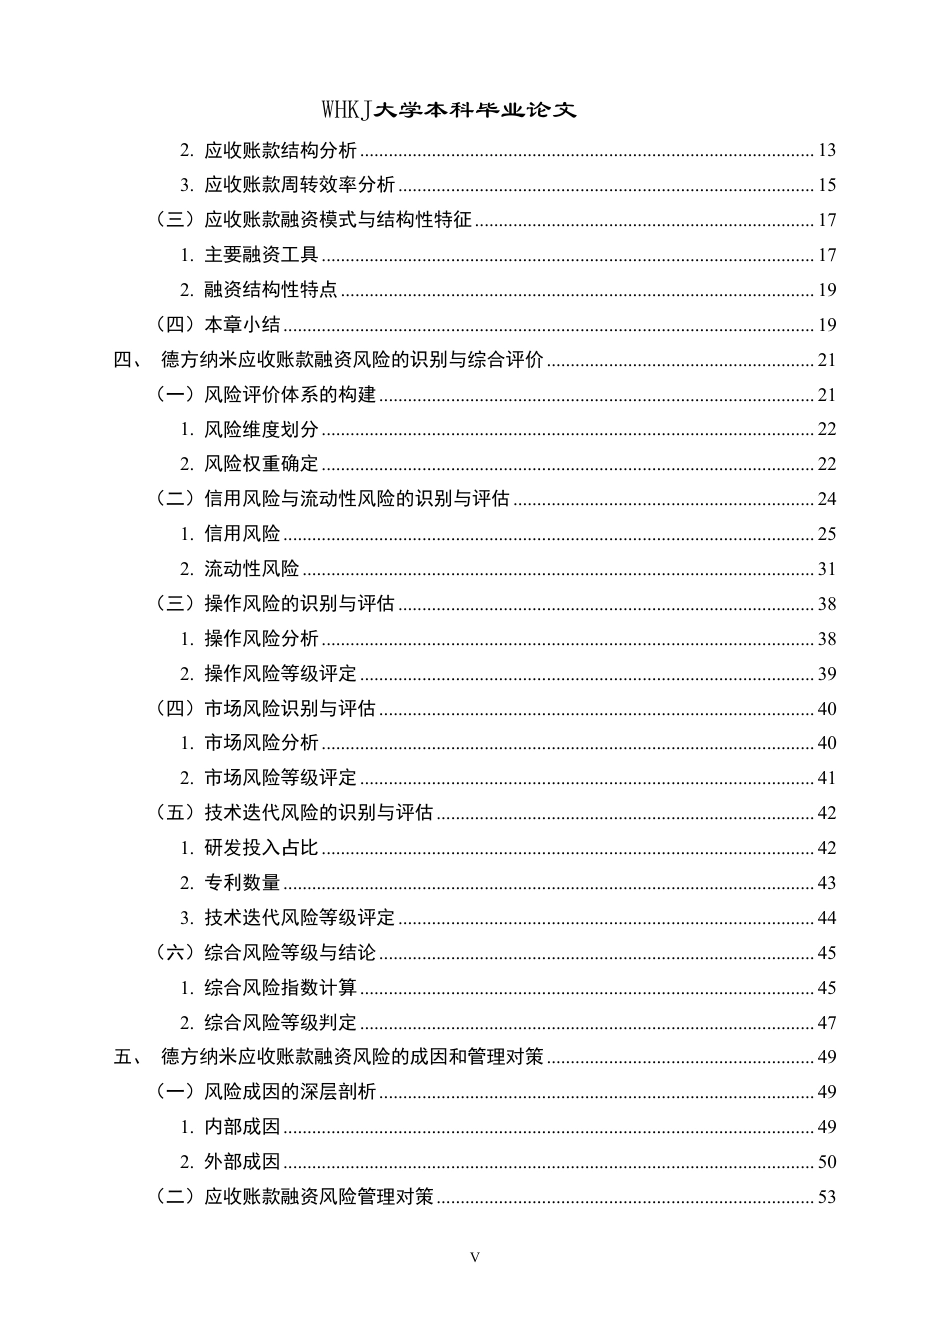
26年WP财务管理 新能源汽车三电供应商应收账款融资风险研究——以德方纳米为例5.01-AI3.47-约54806字符.pdf

26年WP财务管理 新能源汽车三电供应商应收账款融资风险研究——以德方纳米为例5.01-AI3.47-约54806字符.pdf_第1页
1/65页
26年WP财务管理 新能源汽车三电供应商应收账款融资风险研究——以德方纳米为例5.01-AI3.47-约54806字符.pdf_第2页
2/65页
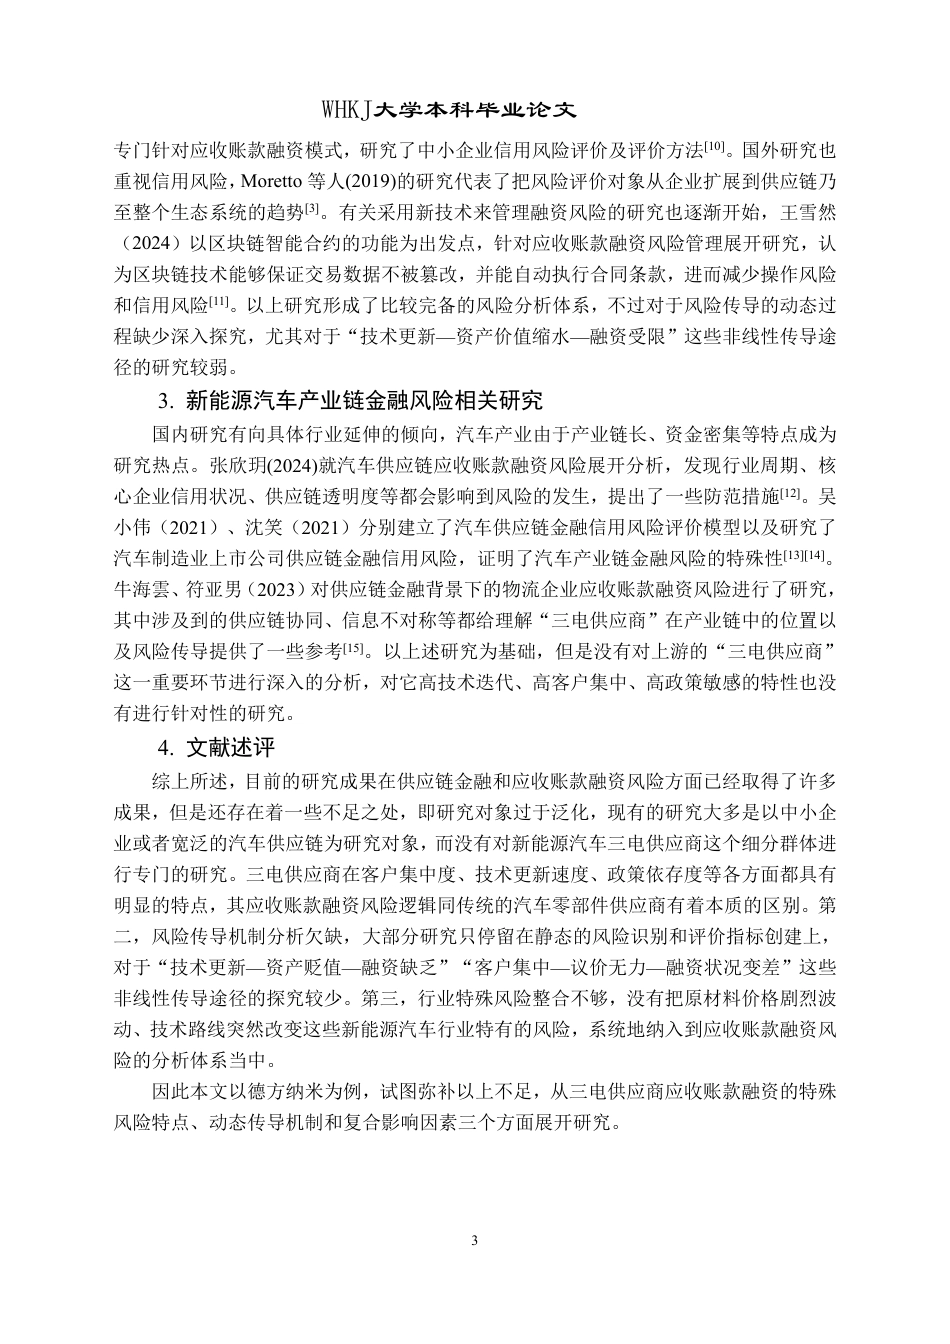
26年WP财务管理 新能源汽车三电供应商应收账款融资风险研究——以德方纳米为例5.01-AI3.47-约54806字符.pdf_第3页
3/65页
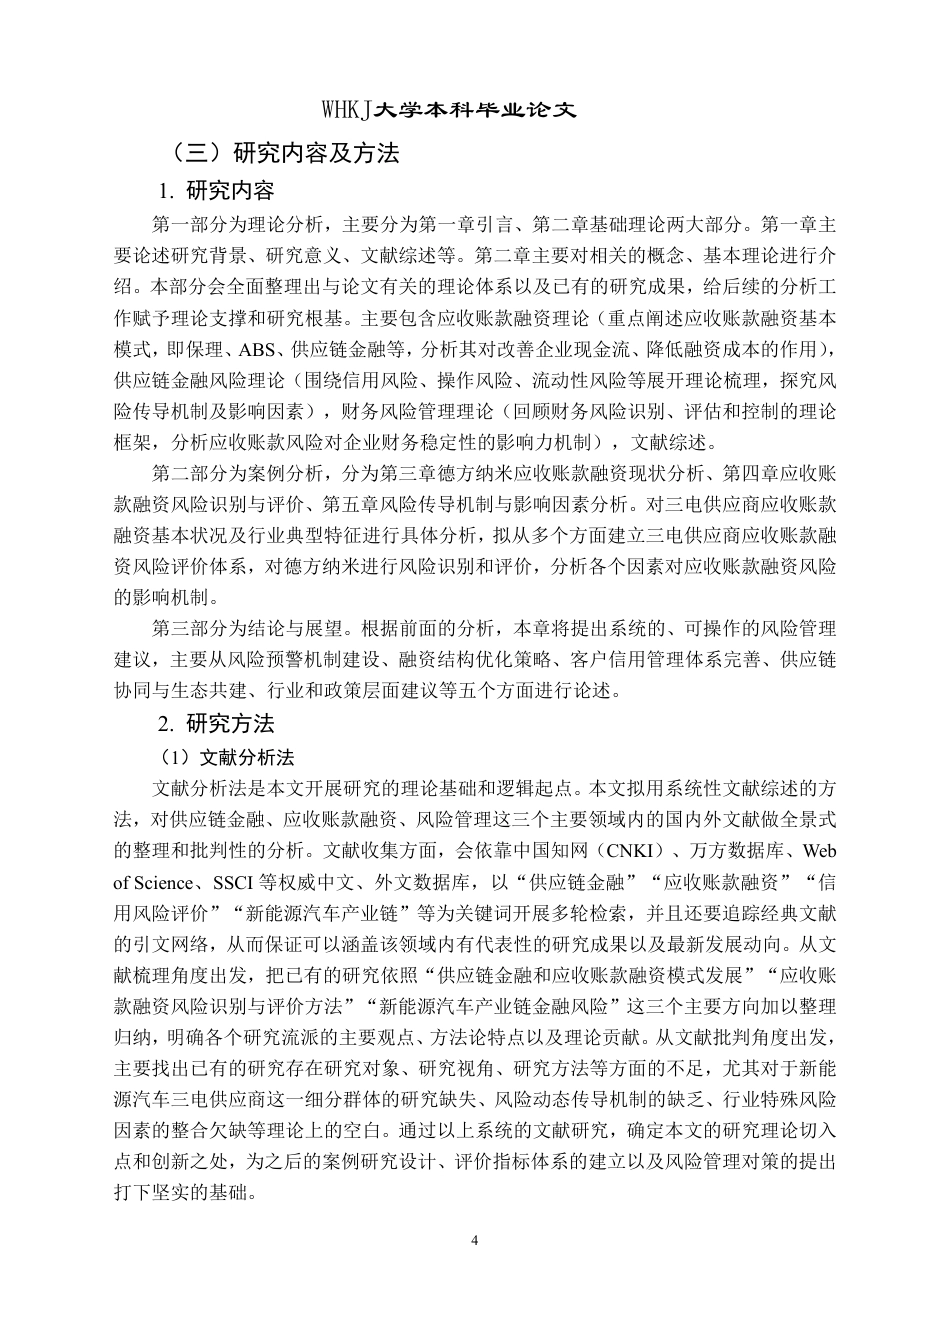
26年WP财务管理 新能源汽车三电供应商应收账款融资风险研究——以德方纳米为例5.01-AI3.47-约54806字符.pdf_第4页
4/65页
26年WP财务管理 新能源汽车三电供应商应收账款融资风险研究——以德方纳米为例5.01-AI3.47-约54806字符.pdf_第5页
5/65页
26年WP财务管理 新能源汽车三电供应商应收账款融资风险研究——以德方纳米为例5.01-AI3.47-约54806字符.pdf_第6页
6/65页
26年WP财务管理 新能源汽车三电供应商应收账款融资风险研究——以德方纳米为例5.01-AI3.47-约54806字符.pdf_第7页
7/65页
26年WP财务管理 新能源汽车三电供应商应收账款融资风险研究——以德方纳米为例5.01-AI3.47-约54806字符.pdf_第8页
8/65页
26年WP财务管理 新能源汽车三电供应商应收账款融资风险研究——以德方纳米为例5.01-AI3.47-约54806字符.pdf_第9页
9/65页
26年WP财务管理 新能源汽车三电供应商应收账款融资风险研究——以德方纳米为例5.01-AI3.47-约54806字符.pdf_第10页
10/65页
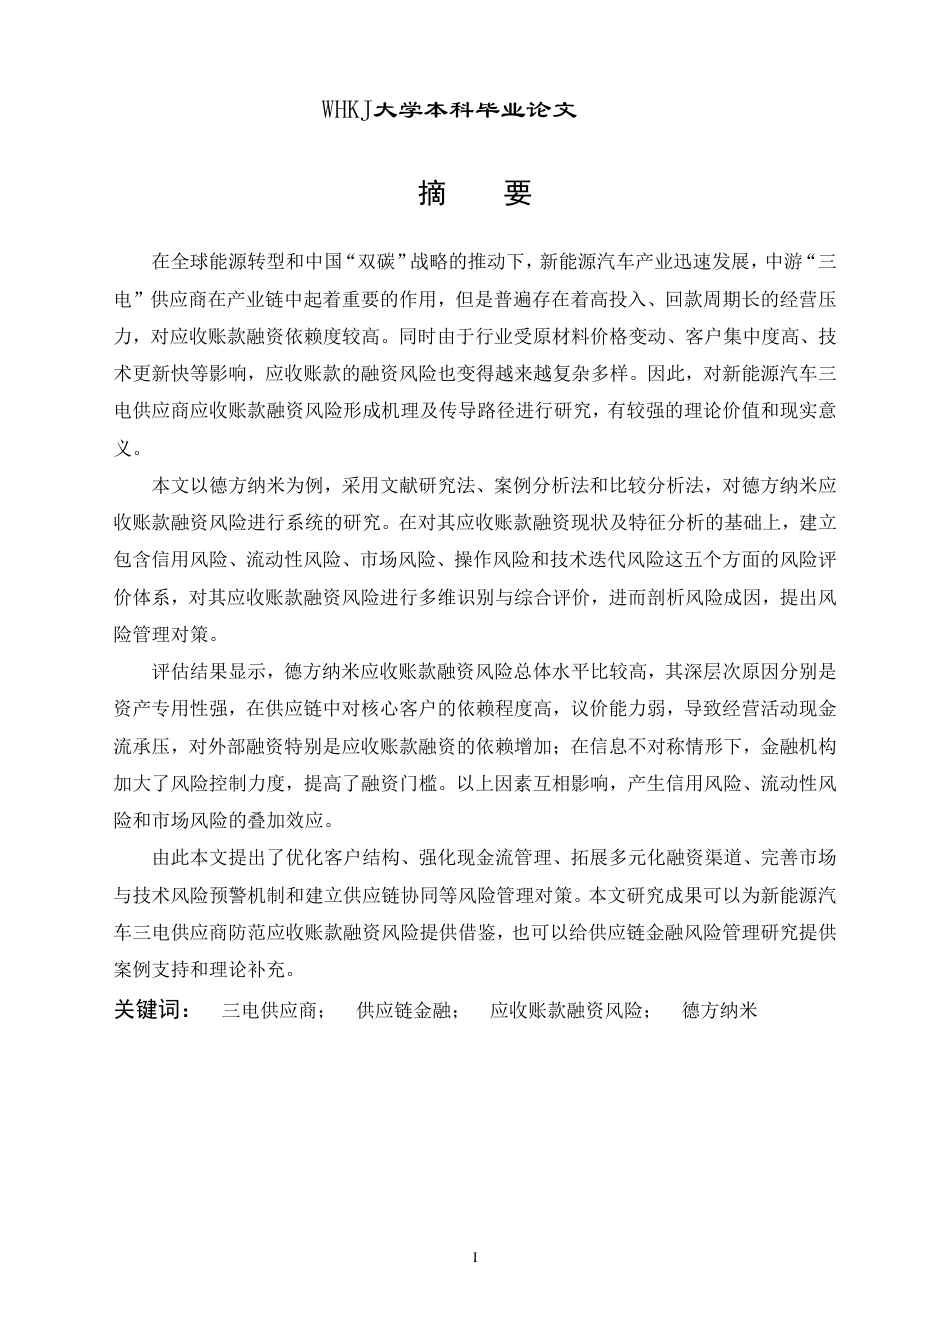
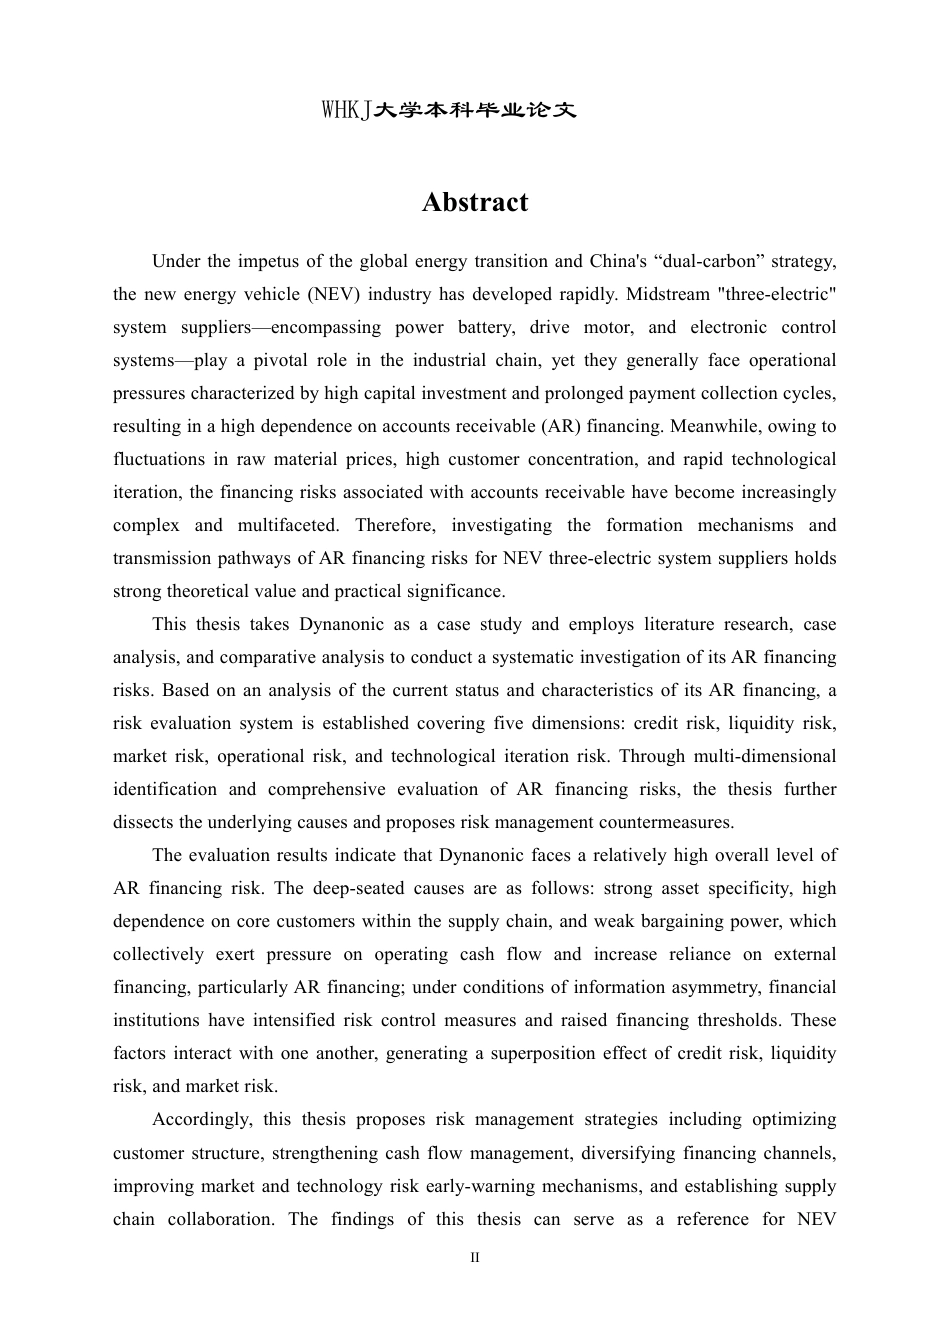
WHKJ大学本科毕业论文I摘要在全球能源转型和中国“双碳”战略的推动下,新能源汽车产业迅速发展,中游“三电”供应商在产业链中起着重要的作用,但是普遍存在着高投入、回款周期长的经营压力,对应收账款融资依赖度较高。同时由于行业受原材料价格变动、客户集中度高、技术更新快等影响,应收账款的融资风险也变得越来越复杂多样。因此,对新能源汽车三电供应商应收账款融资风险形成机理及传导路径进行研究,有较强的理论价值和现实意义。本文以德方纳米为例,采用文献研究法、案例分析法和比较分析法,对德方纳米应收账款融资风险进行系统的研究。在对其应收账款融资现...

1、当您付费下载文档后,您只拥有了使用权限,并不意味着购买了版权,文档只能用于自身使用.。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,付费前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

碎片内容

26年WP财务管理 新能源汽车三电供应商应收账款融资风险研究——以德方纳米为例5.01-AI3.47-约54806字符.pdf

您可能关注的文档

发表评论取消回复

  
新文件+ 关注
机构认证
内容提供者

新文件

确认删除?
qq
  • 联系点击这里给我发消息
搜索教程
联系客服
  • 联系客服
回到顶部