电脑桌面
添加易通论缘成稿毕设投稿到电脑桌面
安装后可以在桌面快捷访问

26年WP统计学 二次信号分解下沪深300波动分析与预测13.36-AI1.27_1全日(20200字).docx

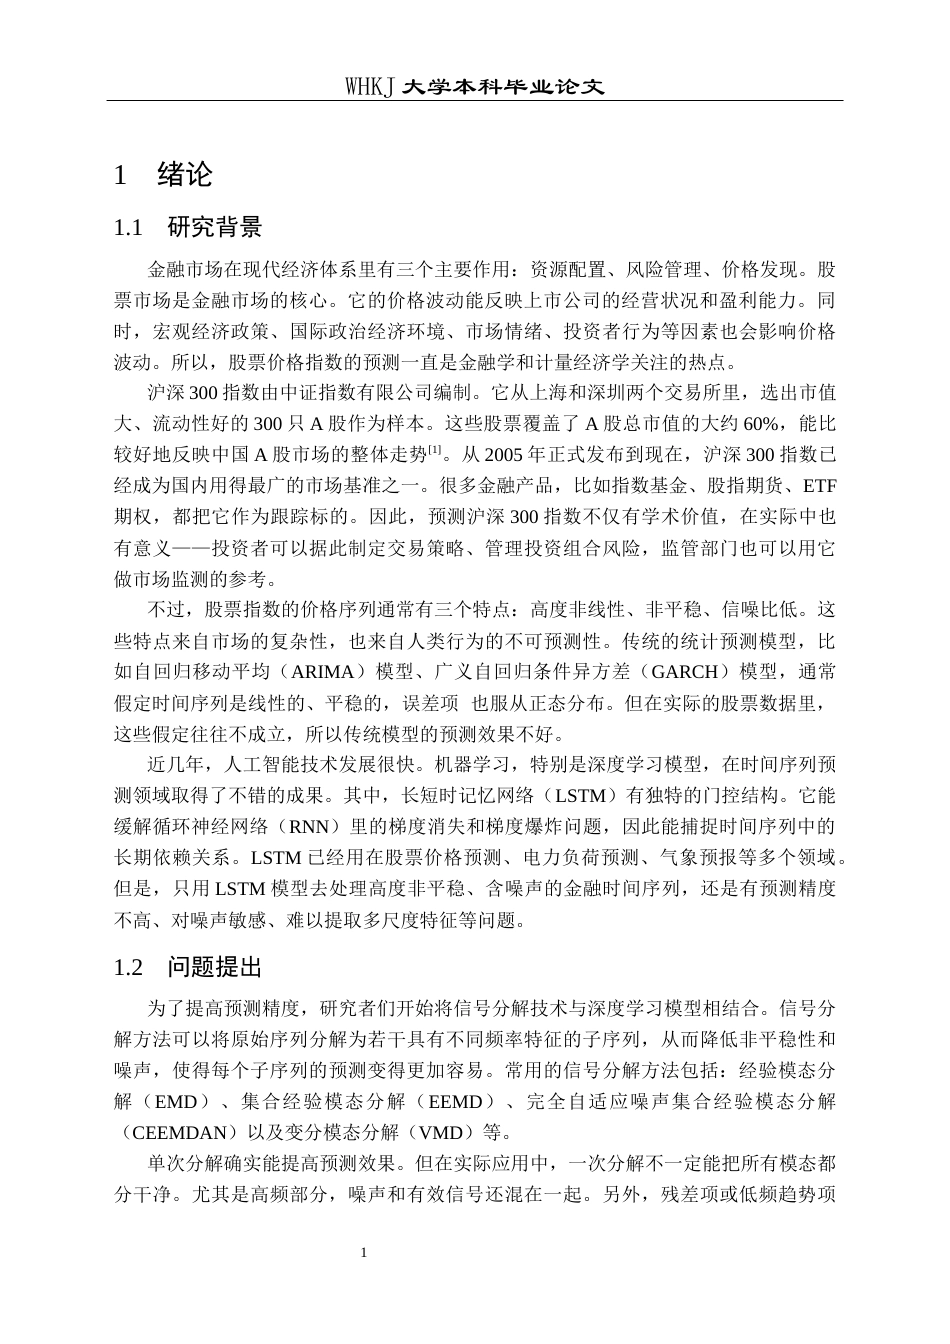
26年WP统计学 二次信号分解下沪深300波动分析与预测13.36-AI1.27_1全日(20200字).docx_第1页
1/30页
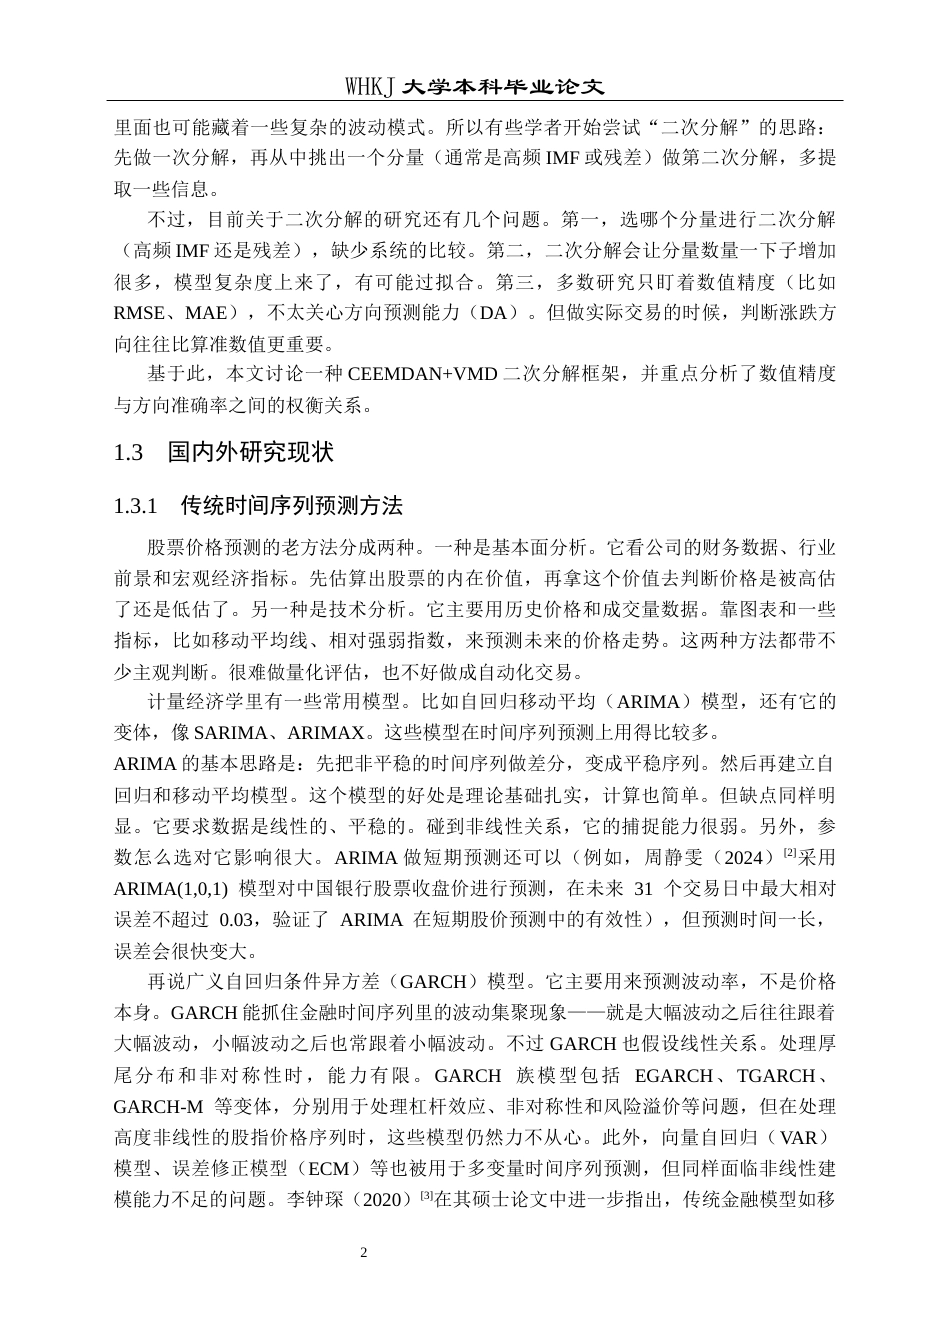
26年WP统计学 二次信号分解下沪深300波动分析与预测13.36-AI1.27_1全日(20200字).docx_第2页
2/30页
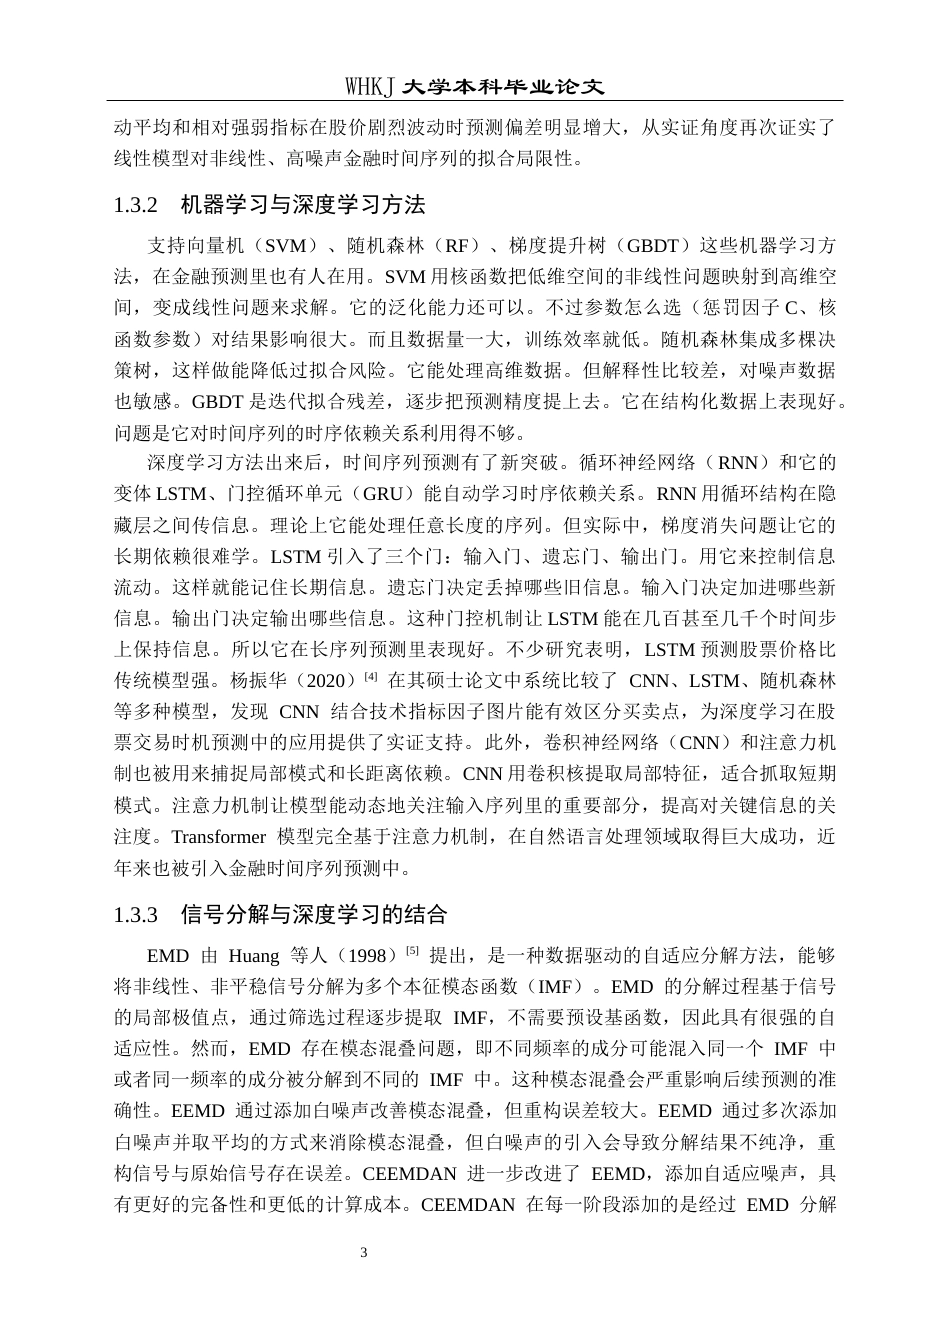
26年WP统计学 二次信号分解下沪深300波动分析与预测13.36-AI1.27_1全日(20200字).docx_第3页
3/30页
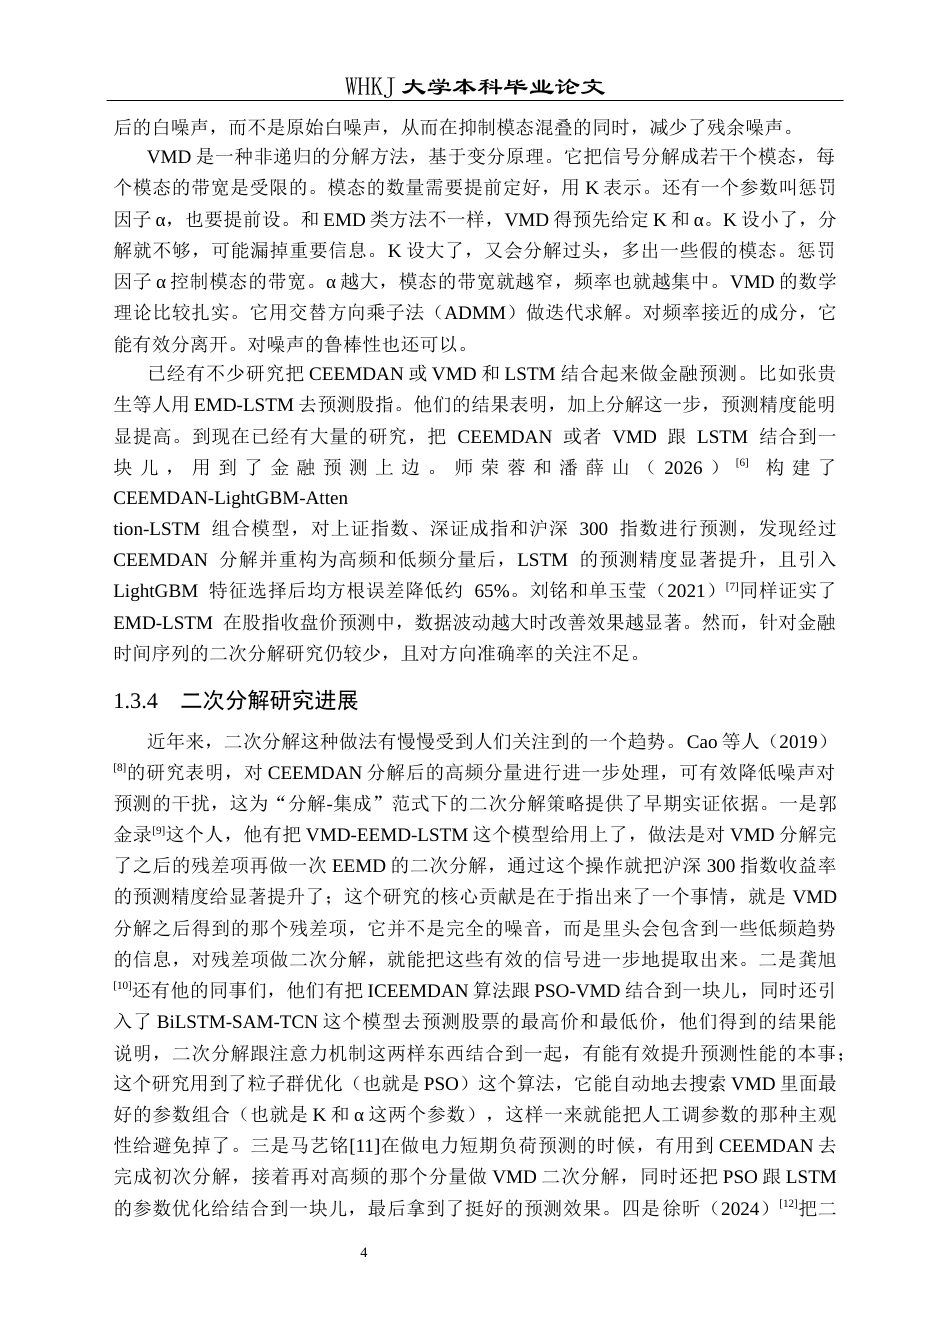
26年WP统计学 二次信号分解下沪深300波动分析与预测13.36-AI1.27_1全日(20200字).docx_第4页
4/30页
26年WP统计学 二次信号分解下沪深300波动分析与预测13.36-AI1.27_1全日(20200字).docx_第5页
5/30页
26年WP统计学 二次信号分解下沪深300波动分析与预测13.36-AI1.27_1全日(20200字).docx_第6页
6/30页
26年WP统计学 二次信号分解下沪深300波动分析与预测13.36-AI1.27_1全日(20200字).docx_第7页
7/30页
26年WP统计学 二次信号分解下沪深300波动分析与预测13.36-AI1.27_1全日(20200字).docx_第8页
8/30页
26年WP统计学 二次信号分解下沪深300波动分析与预测13.36-AI1.27_1全日(20200字).docx_第9页
9/30页
26年WP统计学 二次信号分解下沪深300波动分析与预测13.36-AI1.27_1全日(20200字).docx_第10页
10/30页
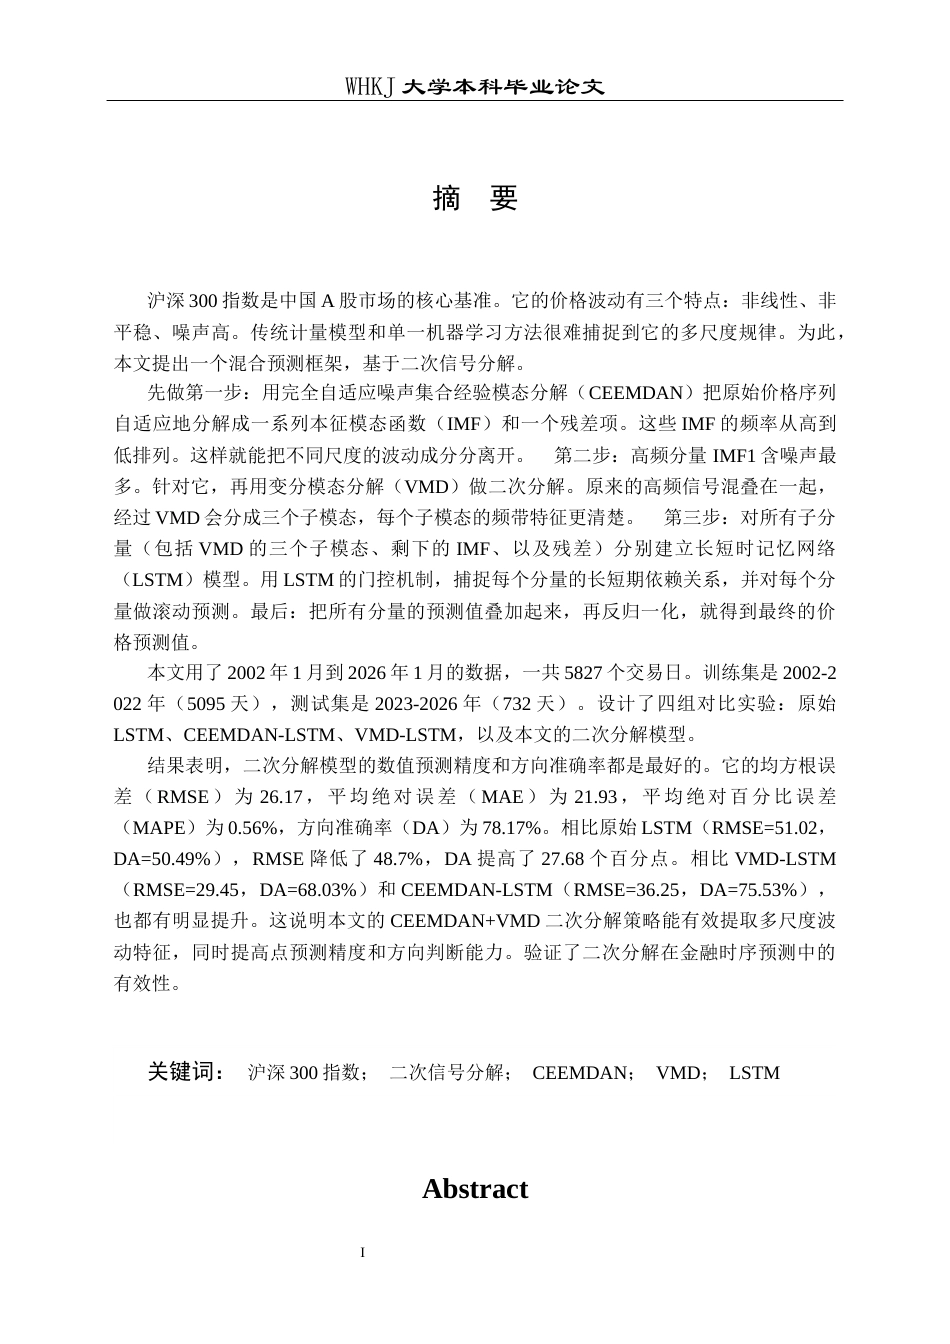
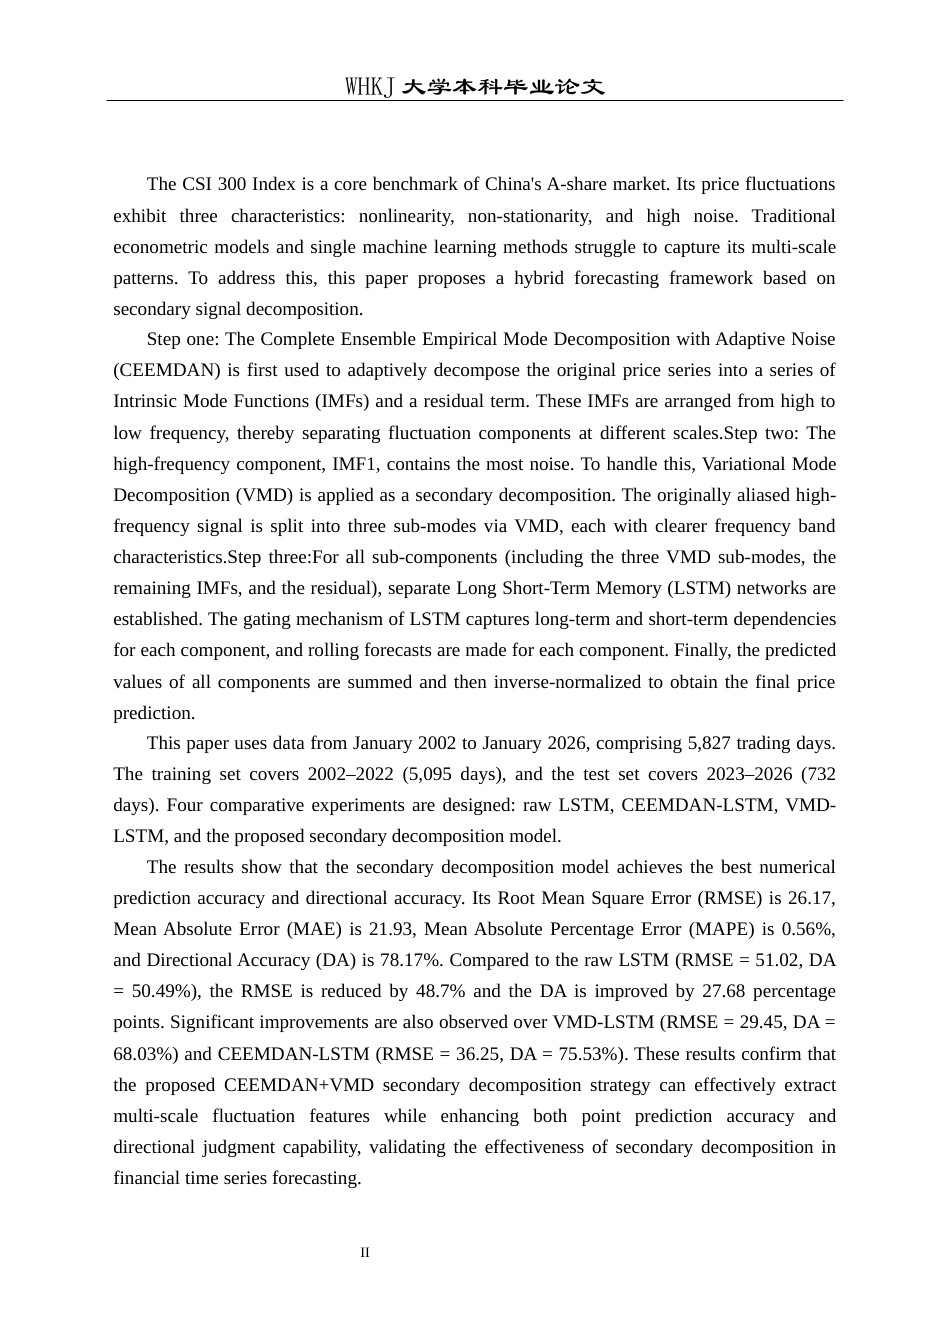
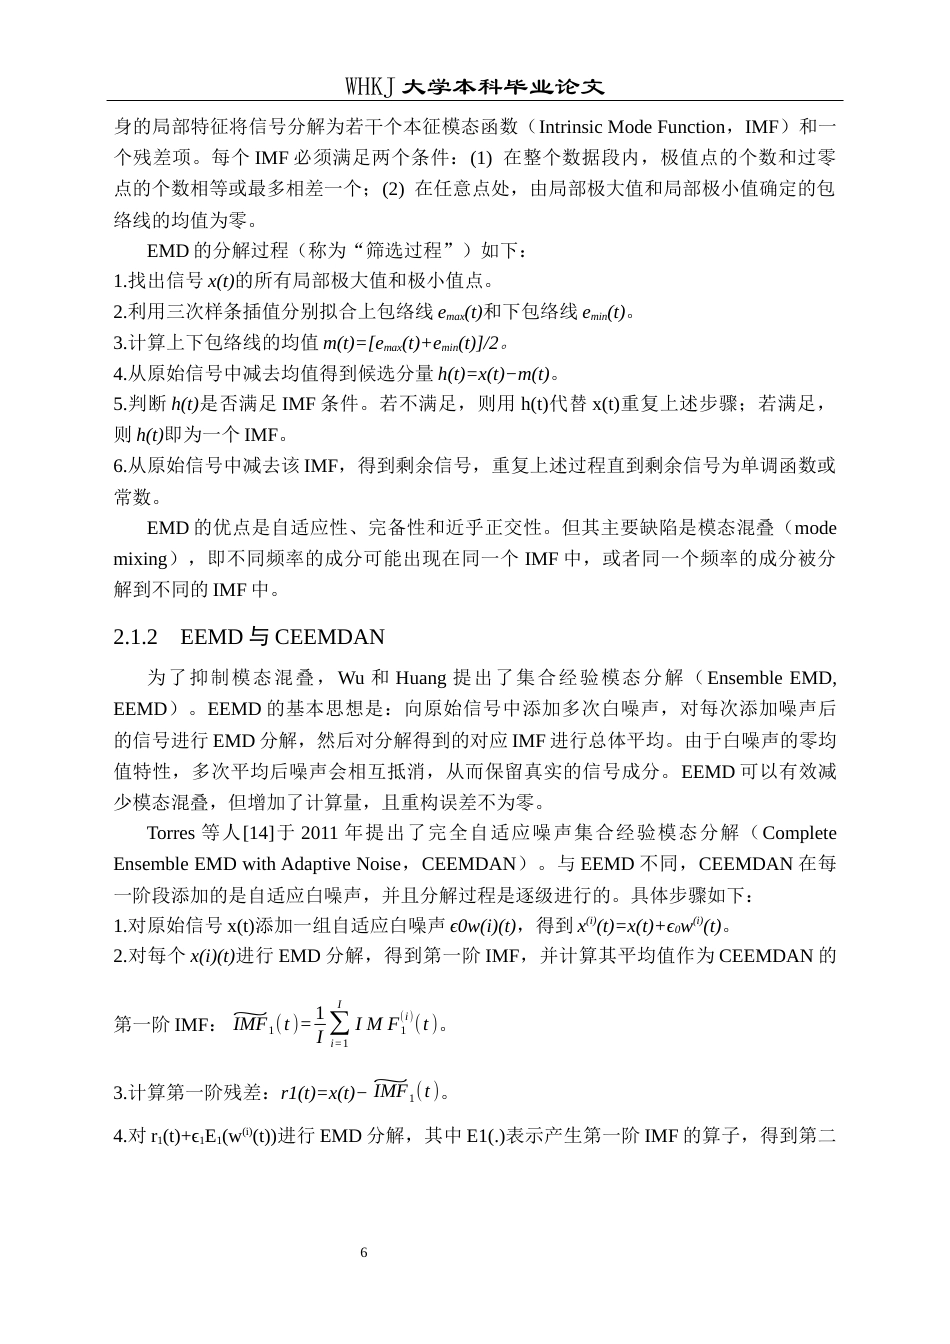
IWHKJ 大学本科毕业论文摘 要沪深 300 指数是中国 A 股市场的核心基准。它的价格波动有三个特点:非线性、非平稳、噪声高。传统计量模型和单一机器学习方法很难捕捉到它的多尺度规律。为此,本文提出一个混合预测框架,基于二次信号分解。 先做第一步:用完全自适应噪声集合经验模态分解(CEEMDAN)把原始价格序列自适应地分解成一系列本征模态函数(IMF)和一个残差项。这些 IMF 的频率从高到低排列。这样就能把不同尺度的波动成分分离开。 第二步:高频分量 IMF1 含噪声最多。针对它,再用变分模态分解(VMD)做二次分解。原来的高频信号混叠在一起,经过...

1、当您付费下载文档后,您只拥有了使用权限,并不意味着购买了版权,文档只能用于自身使用.。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,付费前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

碎片内容

26年WP统计学 二次信号分解下沪深300波动分析与预测13.36-AI1.27_1全日(20200字).docx

您可能关注的文档

发表评论取消回复

  
确认删除?
qq
  • 联系点击这里给我发消息
搜索教程
联系客服
  • 联系客服
回到顶部