电脑桌面
添加易通论缘成稿毕设投稿到电脑桌面
安装后可以在桌面快捷访问

26年CH财务管理 基于杜邦分析法的丽人丽妆化妆品股份有限公司盈利能力分析终稿全日制-约21715字符.pdf

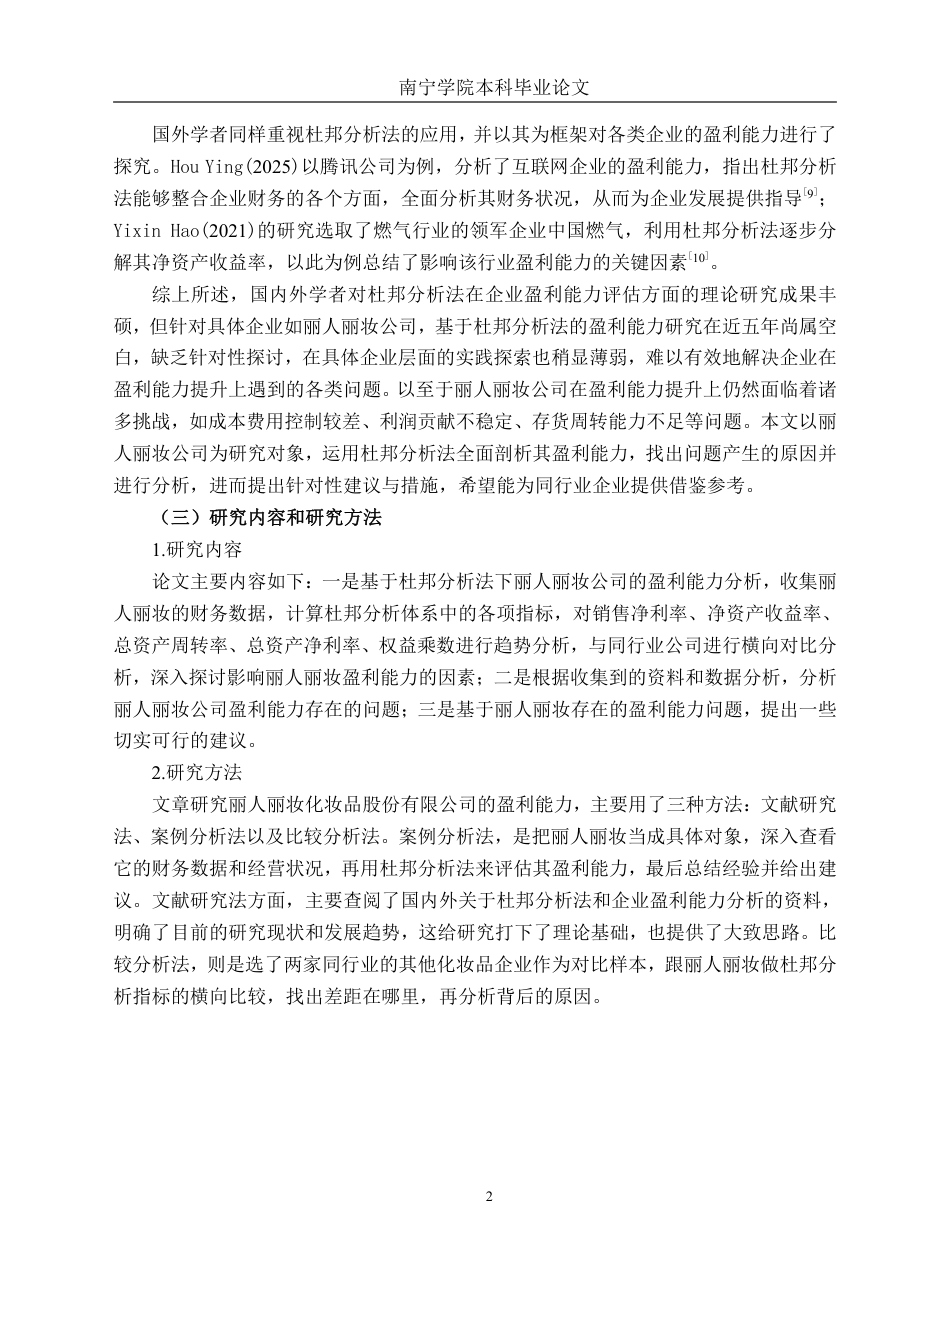
26年CH财务管理 基于杜邦分析法的丽人丽妆化妆品股份有限公司盈利能力分析终稿全日制-约21715字符.pdf_第1页
1/25
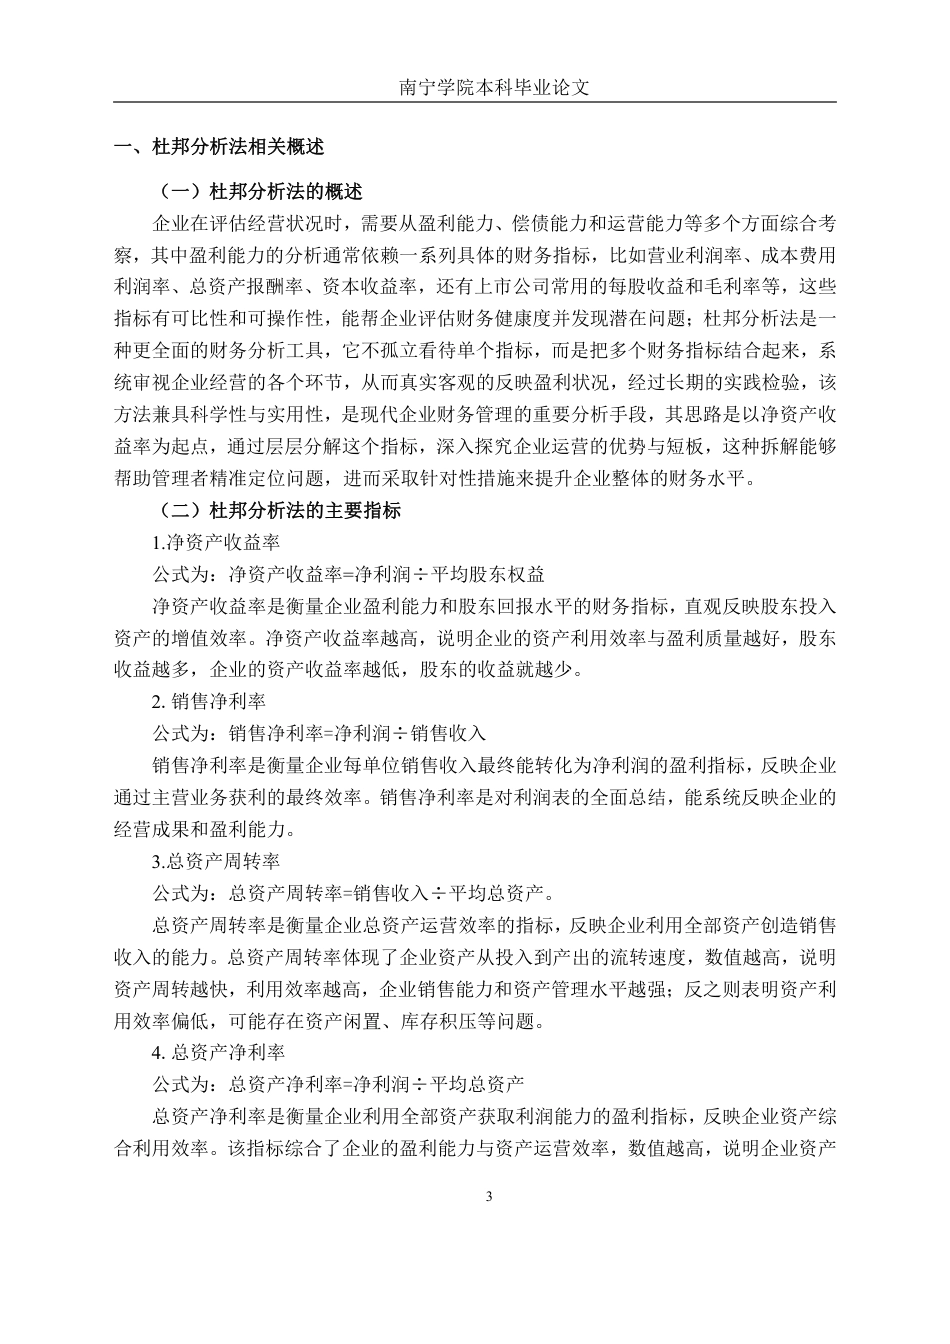
26年CH财务管理 基于杜邦分析法的丽人丽妆化妆品股份有限公司盈利能力分析终稿全日制-约21715字符.pdf_第2页
2/25
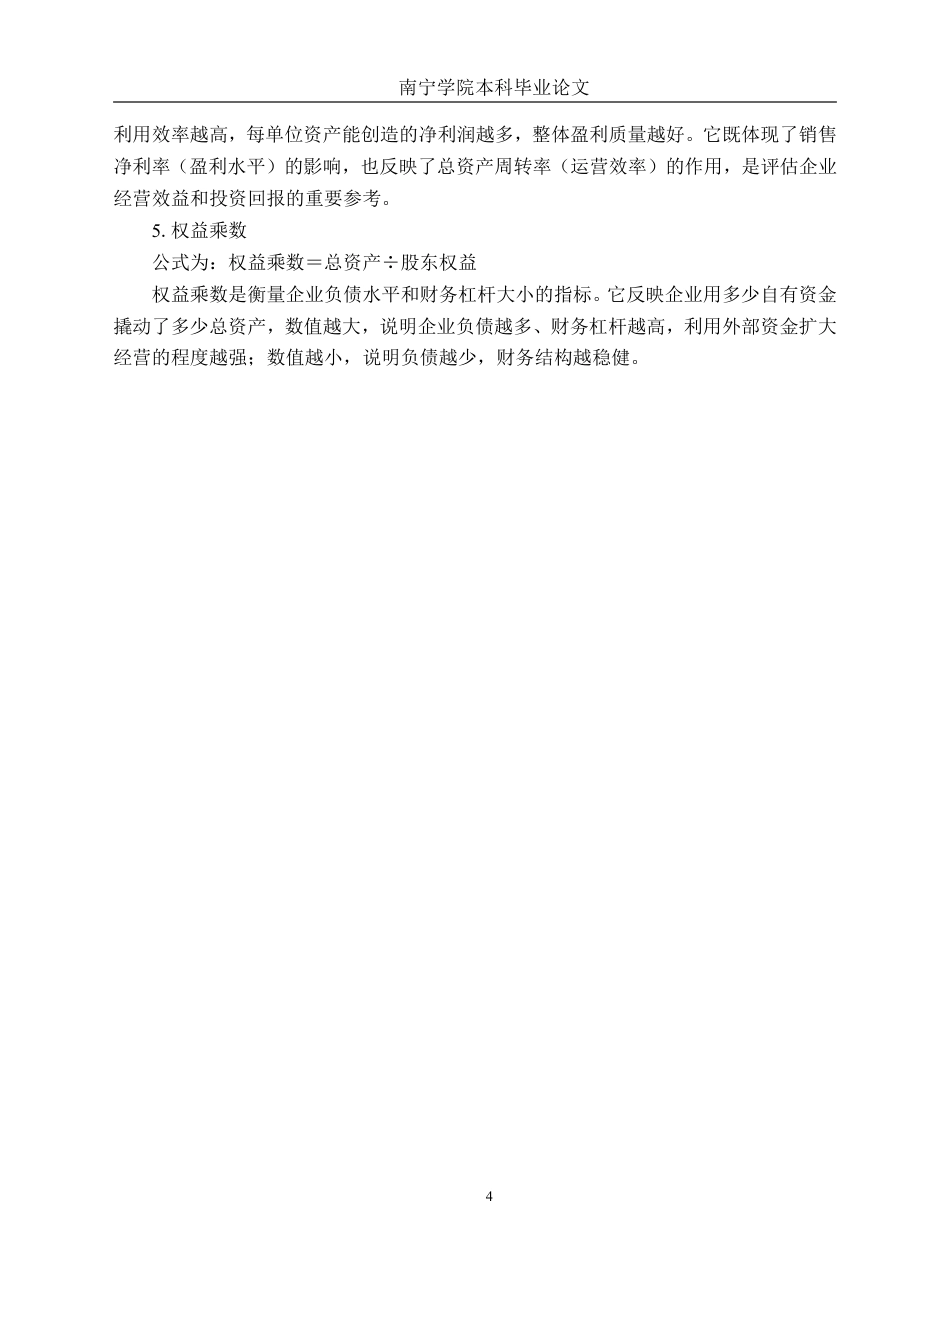
26年CH财务管理 基于杜邦分析法的丽人丽妆化妆品股份有限公司盈利能力分析终稿全日制-约21715字符.pdf_第3页
3/25
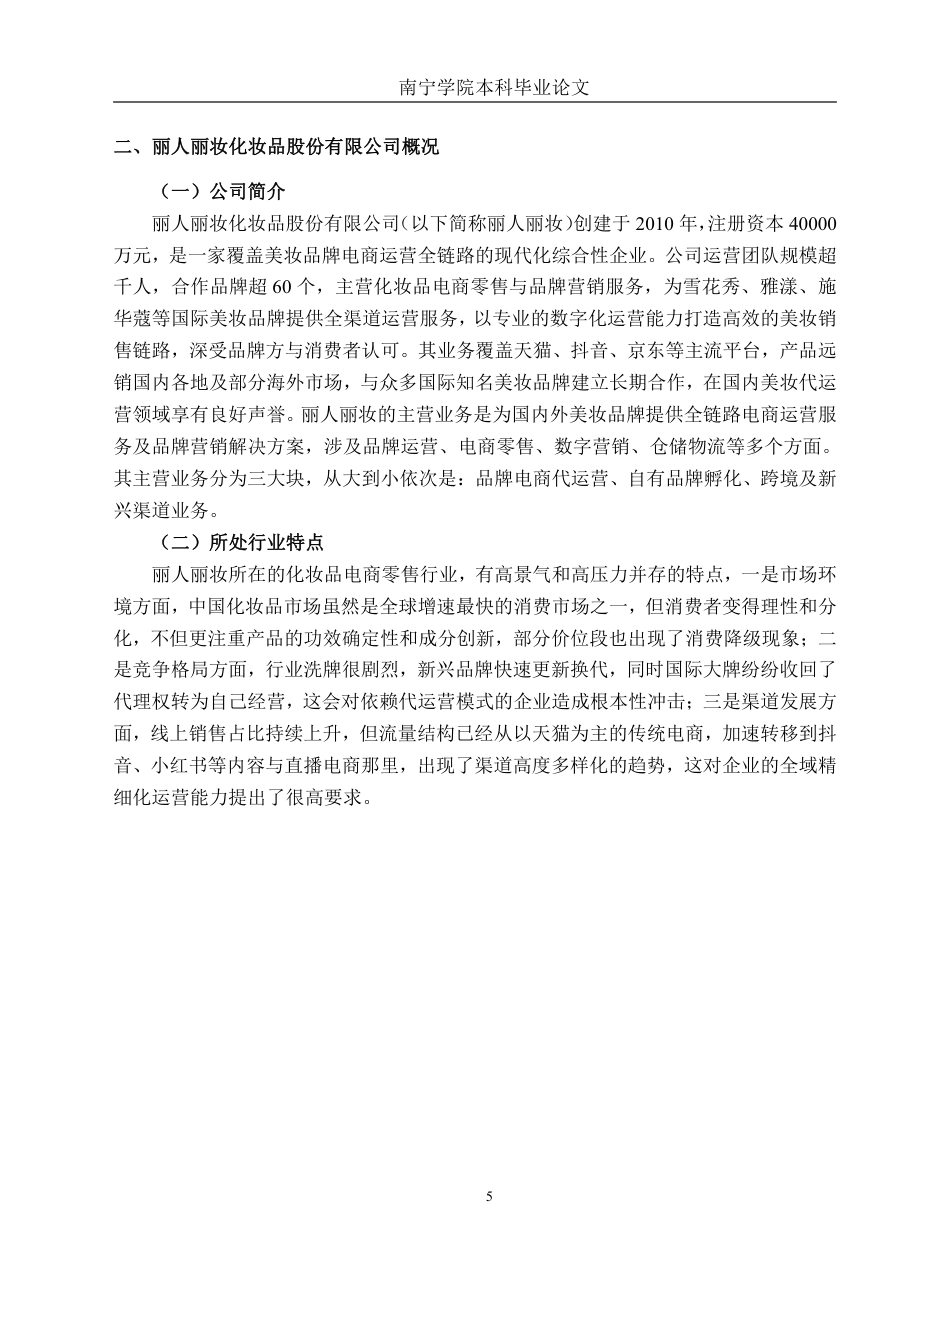
26年CH财务管理 基于杜邦分析法的丽人丽妆化妆品股份有限公司盈利能力分析终稿全日制-约21715字符.pdf_第4页
4/25
26年CH财务管理 基于杜邦分析法的丽人丽妆化妆品股份有限公司盈利能力分析终稿全日制-约21715字符.pdf_第5页
5/25
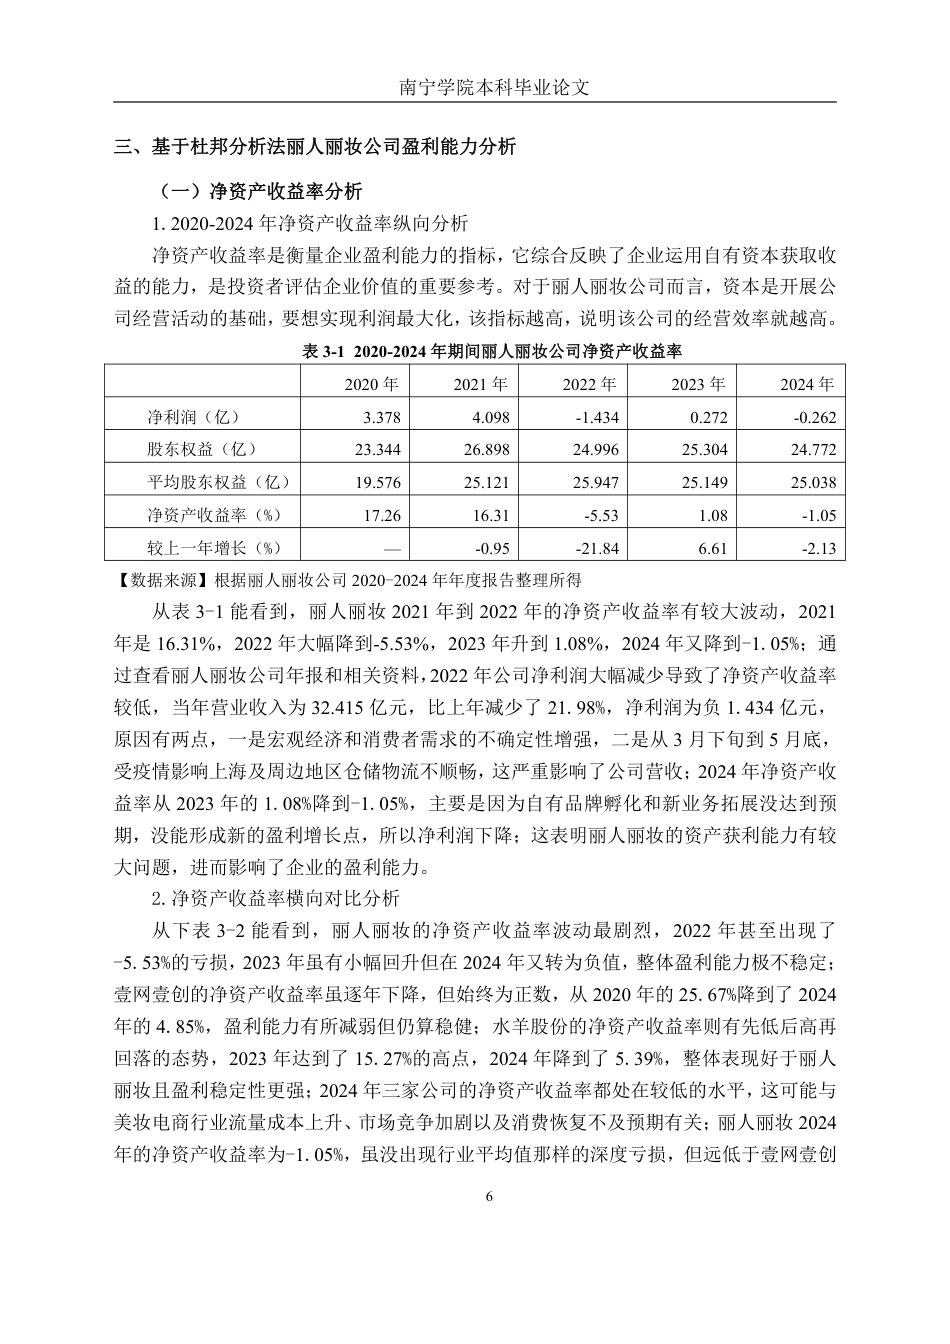
26年CH财务管理 基于杜邦分析法的丽人丽妆化妆品股份有限公司盈利能力分析终稿全日制-约21715字符.pdf_第6页
6/25
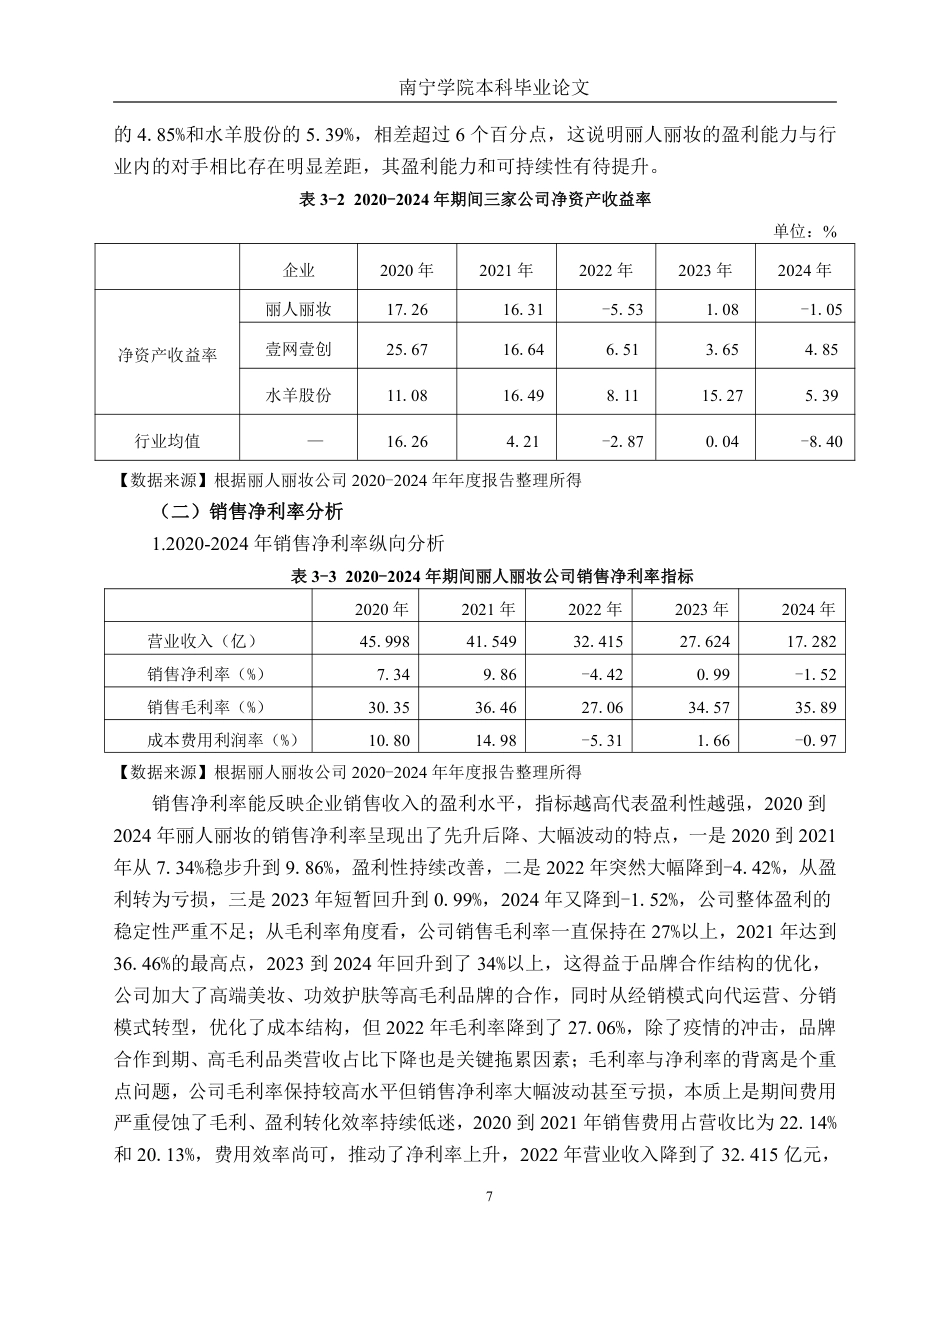
26年CH财务管理 基于杜邦分析法的丽人丽妆化妆品股份有限公司盈利能力分析终稿全日制-约21715字符.pdf_第7页
7/25
26年CH财务管理 基于杜邦分析法的丽人丽妆化妆品股份有限公司盈利能力分析终稿全日制-约21715字符.pdf_第8页
8/25
26年CH财务管理 基于杜邦分析法的丽人丽妆化妆品股份有限公司盈利能力分析终稿全日制-约21715字符.pdf_第9页
9/25
26年CH财务管理 基于杜邦分析法的丽人丽妆化妆品股份有限公司盈利能力分析终稿全日制-约21715字符.pdf_第10页
10/25
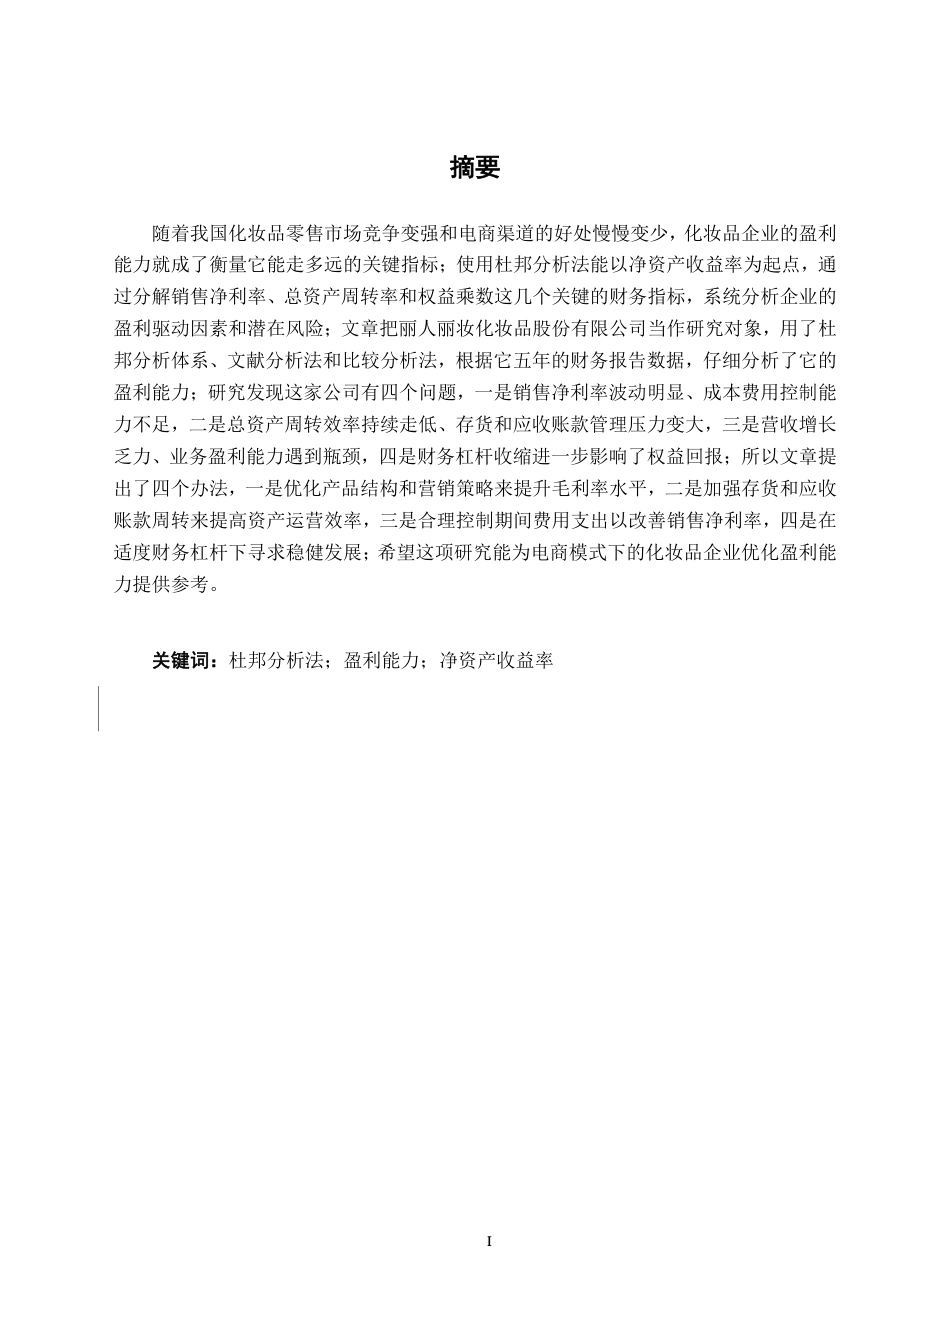
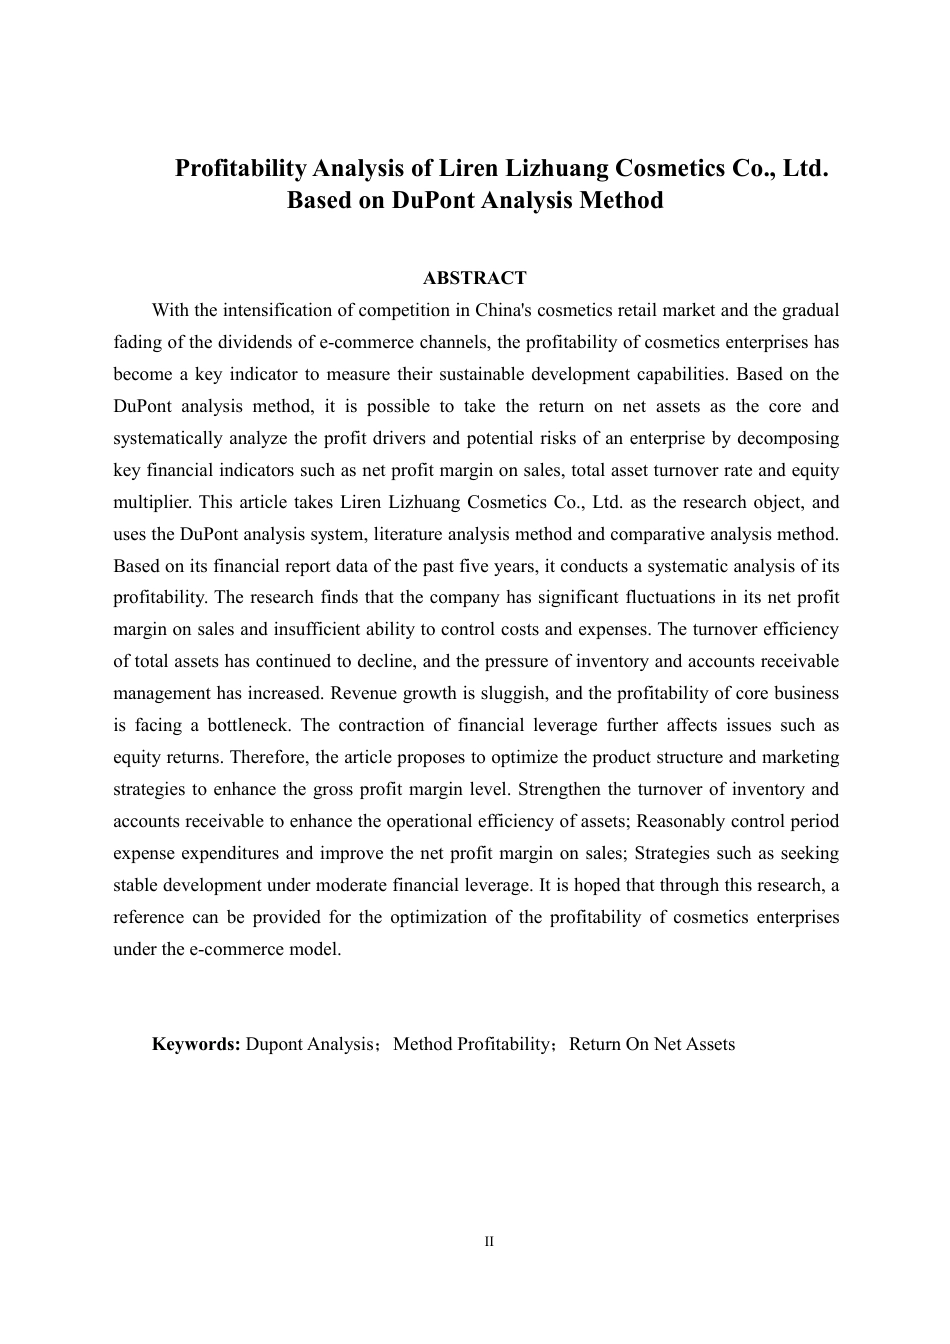
II摘要随着我国化妆品零售市场竞争变强和电商渠道的好处慢慢变少,化妆品企业的盈利能力就成了衡量它能走多远的关键指标;使用杜邦分析法能以净资产收益率为起点,通过分解销售净利率、总资产周转率和权益乘数这几个关键的财务指标,系统分析企业的盈利驱动因素和潜在风险;文章把丽人丽妆化妆品股份有限公司当作研究对象,用了杜邦分析体系、文献分析法和比较分析法,根据它五年的财务报告数据,仔细分析了它的盈利能力;研究发现这家公司有四个问题,一是销售净利率波动明显、成本费用控制能力不足,二是总资产周转效率持续走低、存货和应收账款管理压力变大,三是营收...

1、当您付费下载文档后,您只拥有了使用权限,并不意味着购买了版权,文档只能用于自身使用.。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,付费前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

碎片内容

26年CH财务管理 基于杜邦分析法的丽人丽妆化妆品股份有限公司盈利能力分析终稿全日制-约21715字符.pdf

您可能关注的文档

发表评论取消回复

  
确认删除?
qq
  • 联系点击这里给我发消息
搜索教程
联系客服
  • 联系客服
回到顶部